
先端設備等導入計画は、中小企業が設備投資で労働生産性を上げるための3〜5年の計画で、設備を置く市区町村から認定を受けると、その設備の固定資産税が軽くなります。賃上げ方針の表明などの条件を満たして設備を取得すると、固定資産税の課税標準が3年間1/2になり、賃上げ方針が3%以上なら5年間1/4になります。計画を実行するための融資では、信用保証協会の保証枠も広がります。補助金のようにお金を受け取る制度ではありませんが、補助金とあわせて使うこともできます。気をつけたいのは、設備を買う前に認定を受ける必要があることです。認定より前に取得した設備は対象になりません。
| 項目 | 内容 |
|---|---|
| 制度名 | 先端設備等導入計画 |
| 根拠となる法律 | 中小企業等経営強化法、地方税法 |
| 目的 | 設備投資による労働生産性の向上 |
| 対象者 | 中小企業等経営強化法の中小企業者 |
| 主な支援措置 | 税制支援(固定資産税の軽減)、金融支援(信用保証の別枠) |
| 申請先 | 設備を置く市区町村 |
| 公式サイト | 中小企業庁「先端設備等導入制度による支援」 |
先端設備等導入計画とは?補助金との違いと最大の特徴
先端設備等導入計画は、中小企業等経営強化法に定められた計画です。中小企業が、新しい設備の導入によって労働生産性を年平均3%以上上げる3〜5年の計画を作り、設備を置く市区町村から認定を受けます。
最大の特徴は、認定を受けた計画に沿って取得した設備の固定資産税が軽くなることです。
補助金との違い
補助金は、公募の審査で採択されると設備費などの一部を受け取れる制度です。先端設備等導入計画は、税金が軽くなり、借入れがしやすくなる制度です。採択の枠もなく、市区町村は、計画が国の基本方針や導入促進基本計画に合い、確実に実行できると見込まれれば認定します。
| 比べる点 | 補助金 | 先端設備等導入計画 |
|---|---|---|
| 受けられるもの | 設備費などの一部の補助 | 固定資産税の軽減、信用保証の別枠 |
| 選ばれ方 | 公募に申請し、審査で採択 | 基準に合えば市区町村が認定 |
| 申請先 | 国や自治体の事務局など | 設備を置く市区町村 |
| 申請の時期 | 公募の回ごとの締切まで | 設備を取得する前 |
| 併用 | 先端設備等導入計画と併用できる(※1) | 補助金と併用できる(※1) |
※1 補助金のルールで併用が禁止されている場合を除きます。
制度における国・市区町村・中小企業者の3者の立ち位置
国が基本方針を作り、市区町村が国の同意を得て導入促進基本計画を作り、中小企業が先端設備等導入計画を作って市区町村の認定を受けます。
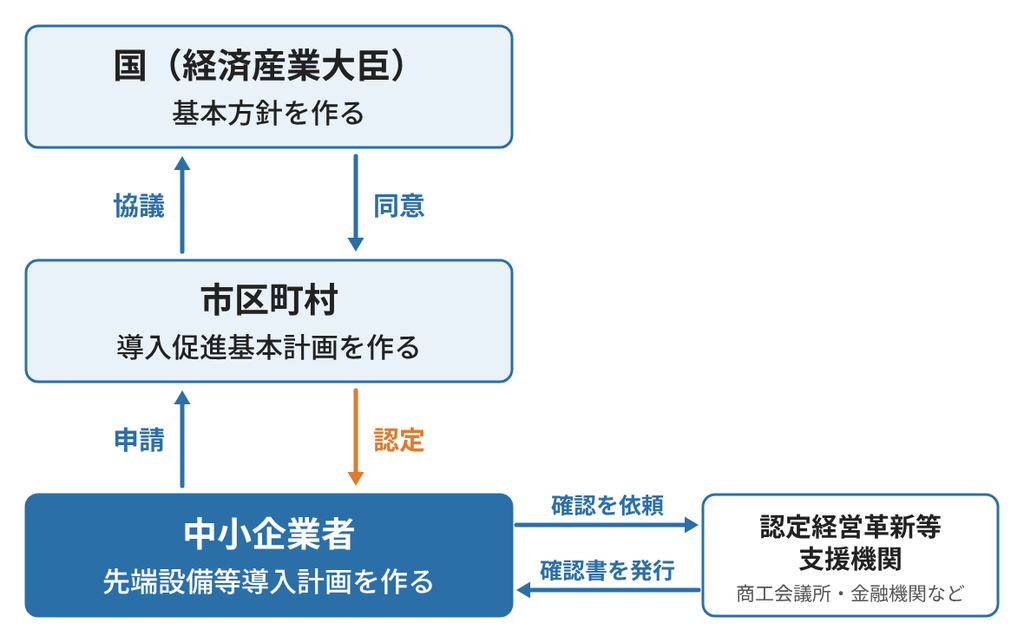
図1 先端設備等導入計画の3者の立ち位置
出典:中小企業庁「先端設備等導入計画について」P.1をもとに当社作成
導入促進基本計画とは
市区町村が、地域でどのような設備投資を後押しするかを定め、国の同意を受けた計画です。対象の設備・地域・業種を絞っている市区町村もあります。
導入促進基本計画を作るかどうかは市区町村が決めます。作っていない市区町村では、先端設備等導入計画の認定を受けられません。
計画を作っている市区町村の探し方
導入促進基本計画を作っている市区町村は、中小企業庁の先端設備等導入制度による支援のページで公表されています。ページ内の「先端設備導入に係る固定資産税の軽減措置を講じている市区町村」の一覧(PDF)で、都道府県ごとに確かめられます。
申請先は、本社のある市区町村ではなく、設備を置く事業所のある市区町村です。本社と工場が別の市にある場合は、工場のある市に申請します。
対象の設備や業種を絞っている市区町村もあるため、申請の前に、設備を置く市区町村のホームページか窓口でご確認ください。
先端設備等導入計画の認定を受ける条件
認定を受けるための主な条件は、次の6つです。
| 条件 | 内容 |
|---|---|
| 対象者 | 中小企業等経営強化法の中小企業者 |
| 計画期間 | 3年、4年、5年のいずれか |
| 労働生産性の目標 | 年平均3%以上の向上 |
| 対象設備 | 生産や販売などに直接使う機械装置・測定工具及び検査工具・器具備品・建物附属設備・ソフトウエア |
| 事前確認 | 認定経営革新等支援機関の事前確認書 |
| 設備を取得する時期 | 計画の認定を受けたあと |
対象になる中小企業者
対象は、中小企業等経営強化法の「中小企業者」です。業種ごとに、資本金か従業員数のどちらかが次の基準に当てはまれば対象になります。
| 業種 | 資本金または出資の総額 | 常時使用する従業員の数 |
|---|---|---|
| 製造業その他 | 3億円以下 | 300人以下 |
| 卸売業 | 1億円以下 | 100人以下 |
| 小売業 | 5千万円以下 | 50人以下 |
| サービス業 | 5千万円以下 | 100人以下 |
| ゴム製品製造業(※2) | 3億円以下 | 900人以下 |
| ソフトウエア業又は情報処理サービス業 | 3億円以下 | 300人以下 |
| 旅館業 | 5千万円以下 | 200人以下 |
※2 自動車又は航空機用タイヤ及びチューブ製造業並びに工業用ベルト製造業を除きます。
個人事業主、会社、事業協同組合などの組合も対象です。医療法人、社会福祉法人、NPO法人、一般社団法人・一般財団法人、学校法人などは対象になりません。
労働生産性を年平均3%以上上げる
計画では、労働生産性を基準年度(直近の事業年度末)から年平均3%以上上げる目標を立てます。労働生産性は下の図の式で計算します。
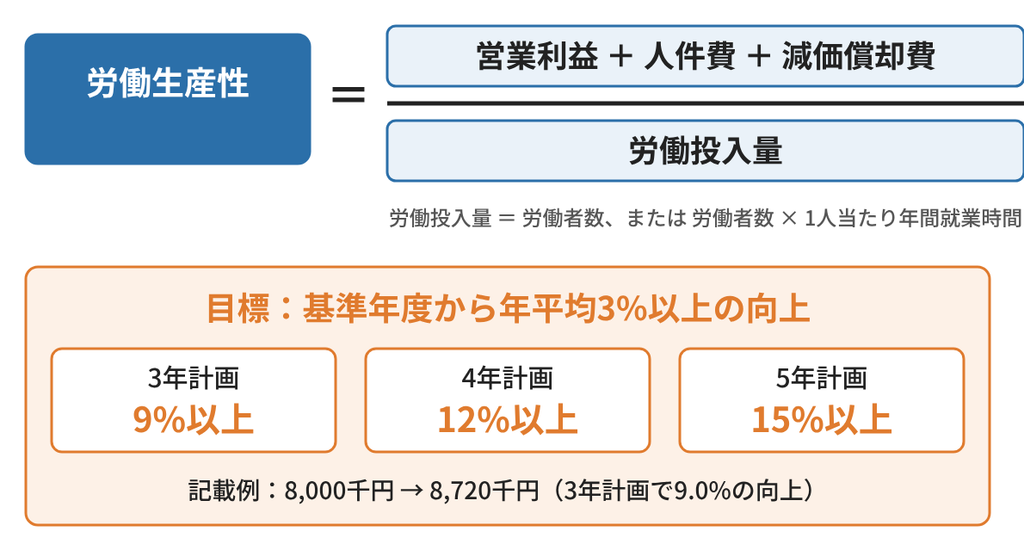
図2 労働生産性の計算式
出典:中小企業庁「先端設備等導入計画策定の手引き(令和7年4月版)」P.4をもとに当社作成
年平均3%以上なので、3年計画なら計画終了時に9%以上、5年計画なら15%以上の向上が必要です。中小企業庁の手引きの記載例では、労働生産性を8,000千円から8,720千円へ、9.0%上げる3年計画になっています。
営業利益を使うため、本業以外の利益(営業外利益)は含めません。
対象設備と認定経営革新等支援機関の事前確認
対象設備は、上の表の5種類のうち、労働生産性の向上に必要で、生産や販売などに直接使うものです。市区町村の導入促進基本計画で、対象が絞られている場合があります。例えば、売電を目的とした太陽光発電を、対象の事業から外している市区町村もあります。申請の前に、設備を置く市区町村でご確認ください。
申請の前には、認定経営革新等支援機関に計画を確認してもらい、事前確認書を受け取ります。認定経営革新等支援機関は中小企業庁が認定した支援機関で、商工会議所、商工会、金融機関、税理士、公認会計士などが当たります。近くの支援機関は認定経営革新等支援機関 検索システムで探せます。
設備は、計画の認定を受けたあとに取得する必要があります。くわしくは「申請の流れ7ステップと注意点」で解説します。
先端設備等導入計画の支援措置(税制支援と金融支援)
認定を受けた事業者は、それぞれの条件を満たすことで、税制支援と金融支援の2つを受けられます。なお、金融支援を受けるには、金融機関と信用保証協会の審査も通る必要があります。
| 支援措置 | 内容 | 受けるための条件 |
|---|---|---|
| 税制支援 | 新しく取得した設備の固定資産税を3年間1/2、または5年間1/4に軽減 | 投資利益率5%以上の投資計画、賃上げ方針の表明 |
| 金融支援 | 信用保証協会の保証を通常枠とは別枠で受けられる | 計画を申請する前に信用保証協会に相談 |
税制支援:固定資産税が3年間1/2、または5年間1/4になる
軽くなる期間と割合は、計画に位置付けた賃上げ方針の率で決まります。
| 賃上げ方針 | 軽減の期間 | 課税標準 |
|---|---|---|
| 給与等の総額を1.5%以上増やす | 3年間 | 1/2 |
| 給与等の総額を3%以上増やす | 5年間 | 1/4 |
給与等の総額は、計画を申請した日を含む事業年度(申請事業年度)か、その翌事業年度の総額を、申請事業年度の直前の事業年度と比べます。たとえば3月決算の会社が令和8年10月に申請する場合は、令和8年度(令和8年4月〜令和9年3月)か令和9年度の総額を、令和7年度(令和7年4月〜令和8年3月)の総額と比べます。
軽減は、新たに固定資産税がかかる年から始まります。現行制度では、令和7年4月1日から令和9年3月31日までに取得した設備が対象です。
当社の試算では、例えば2,000万円の機械(耐用年数10年)を次の条件で取得した場合、1/2の特例で3年間に約30万円、1/4の特例で5年間に約63万円の固定資産税が軽くなります。
| 試算の条件 | 内容 |
| 設備 | 取得価格2,000万円の機械装置(耐用年数10年) |
| 取得の時期 | 令和8年中に取得し、令和9年度から課税 |
| 評価額の計算 | 償却資産の評価方法(取得した年は半年分だけ減価。耐用年数10年の減価率は0.206) |
| 税率 | 標準税率の1.4% |
| そのほか | ほかの償却資産とあわせて免税点を超えている前提。端数処理は省略 |
年度ごとの内訳は次のとおりです。
| 年度 | 評価額 | 本来の税額 | 1/2の特例で軽くなる額(3年間) | 1/4の特例で軽くなる額(5年間) |
| 令和9年度 | 1,794万円 | 251,160円 | 125,580円 | 188,370円 |
| 令和10年度 | 1,424万円 | 199,421円 | 99,711円 | 149,566円 |
| 令和11年度 | 1,131万円 | 158,340円 | 79,170円 | 118,755円 |
| 令和12年度 | 898万円 | 125,722円 | ー | 94,292円 |
| 令和13年度 | 713万円 | 99,823円 | ー | 74,868円 |
| 合計 | ー | ー | 304,461円(約30万円) | 625,851円(約63万円) |
出典:総務省「固定資産税の概要」、大阪市「令和8年度 償却資産申告の手引き」P.14をもとに当社試算
特例を受けるための2つの条件
固定資産税の特例を受けるには、計画の認定に加えて、次の2つの条件を満たす必要があります。
① 投資利益率が年平均5%以上の投資計画であること
認定経営革新等支援機関に投資計画を確認してもらい、「投資計画に関する確認書」を受け取ります。投資利益率は下の図の式で計算します。
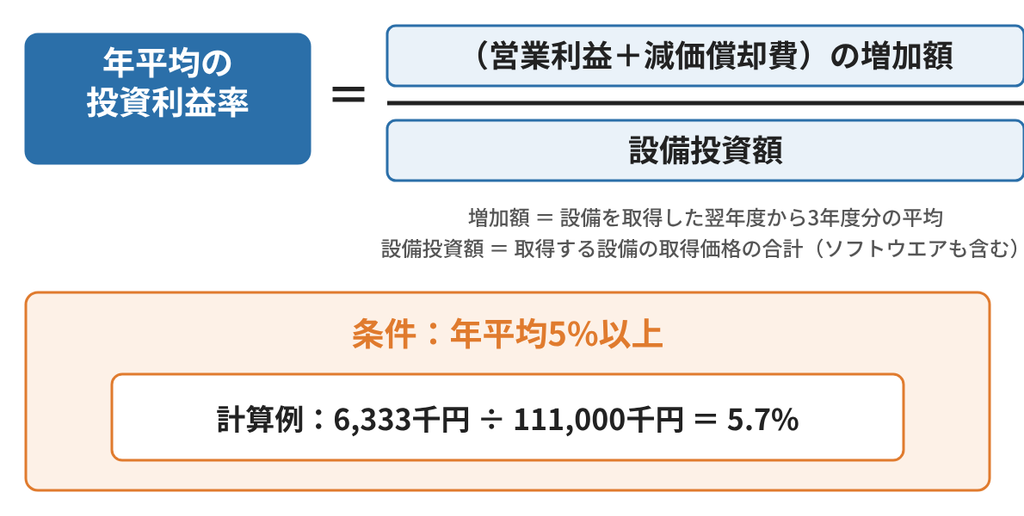
図3 投資利益率の計算式
出典:中小企業庁「先端設備等導入計画策定の手引き(令和7年4月版)」P.6・P.8をもとに当社作成
増加額は、設備を取得した年度の翌年度から3年度分の平均です。決算の数字そのものではなく、設備によって増える分を見込んで計算します。手引きの計算例では、増加額の平均6,333千円を設備投資額111,000千円で割り、5.7%になっています。
② 従業員に賃上げ方針を表明していること
従業員に払う給与等の総額(雇用者給与等支給額)を1.5%以上、または3%以上増やす方針を決めて、従業員に表明します。表明は従業員全員でなく、従業員の代表者だけでも構いません。申請のときは、表明を受けた従業員代表者の署名が入った書面を付けます。
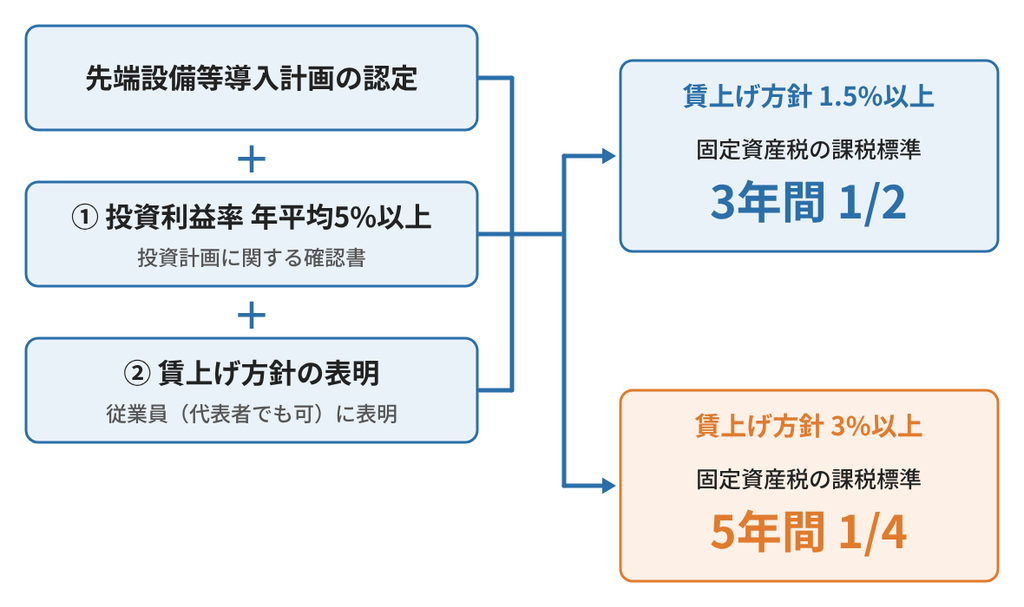
図4 固定資産税の特例を受ける条件
出典:中小企業庁「先端設備等導入計画策定の手引き(令和7年4月版)」P.5・P.9をもとに当社作成
特例の対象になる会社と設備
固定資産税の特例の対象は、計画の認定の対象より範囲が狭く、資本金または出資金が1億円以下の法人と、資本金などがない法人や個人のうち常時使用する従業員が1,000人以下のものです。
大企業から2分の1以上の出資を受けている会社などは、資本金が1億円以下でも対象外です。判定は、毎年1月1日の時点で行います。
対象になる設備は次の4種類で、1台あたりの取得価格が基準以上の新品です。
| 設備の種類 | 最低取得価格 |
|---|---|
| 機械装置 | 160万円以上 |
| 測定工具及び検査工具 | 30万円以上 |
| 器具備品 | 30万円以上 |
| 建物附属設備(※3) | 60万円以上 |
※3 家屋と一体で課税されるものは対象外です。
ソフトウエアは固定資産税がかからないため、特例の対象になりません。ただし、投資利益率を計算するときは、ソフトウエアの取得価格も設備投資額に含めます。
金融支援:信用保証の別枠
認定を受けた計画を実行するために民間の金融機関から融資を受けるとき、信用保証協会の保証を通常の枠とは別に受けられます。
| 保険の種類 | 通常枠 | 別枠 |
|---|---|---|
| 普通保険 | 2億円(組合4億円) | 2億円(組合4億円) |
| 無担保保険 | 8,000万円 | 8,000万円 |
| 特別小口保険 | 2,000万円 | 2,000万円 |
出典:中小企業庁「先端設備等導入計画策定の手引き(令和7年4月版)」「3.金融支援」
融資・保証の審査は計画の認定とは別に行われるため、認定を受けても融資を受けられない場合があります。金融支援を受けるには、計画を申請する前に、都道府県の信用保証協会に相談する必要があります。計画づくりから進めたいときは、当社にご相談ください。
お気軽にご相談ください
各種補助金についてのご相談をLINE又はお問い合わせフォームからお受けしています。
公式LINEアカウントの登録特典もご用意しておりますので、お気軽にご利用ください。
先端設備等導入計画の申請の流れ7ステップと注意点
申請から固定資産税の特例を受けるまでは、下の図の7ステップで進みます。
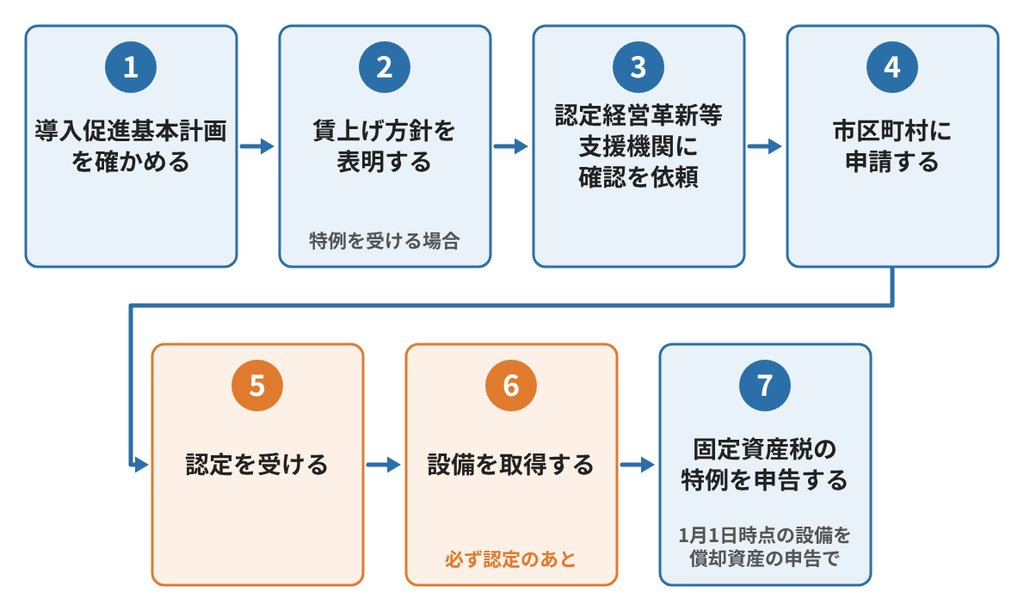
図5 先端設備等導入計画の申請の流れ
出典:中小企業庁「先端設備等導入計画策定の手引き(令和7年4月版)」P.2・P.12をもとに当社作成
- 導入促進基本計画を確かめる:設備を置く市区町村が計画を作っているか、自社の設備や業種が対象かを確かめます。
- 賃上げ方針を表明する:固定資産税の特例を受ける場合に、従業員に表明します。
- 認定経営革新等支援機関に確認を依頼する:事前確認書と、特例を受ける場合は投資計画に関する確認書を受け取ります。
- 市区町村に申請する:認定申請書に確認書などを付けて提出します。
- 認定を受ける:市区町村から認定書が届きます。
- 設備を取得する:認定を受けてから購入します。
- 固定資産税の特例を申告する:1月1日時点で持っている設備について、償却資産の申告をするときに特例を申告します。
支援機関の確認や市区町村の審査には時間がかかるため、設備の発注より早めに準備を始めると安心です。
申請前に知っておきたい3つの注意点
① 設備は認定のあとに取得する
認定より前に取得した設備は、先端設備等導入計画の対象になりません。取得とは設備の所有権を得た時点を指し、検収が終わっていない設備は、一般的にまだ取得していないものとされます。補助金とあわせて使う場合は、補助金側の発注・契約時期のルールにもご注意ください。
② 賃上げ方針は新規申請のときに入れる
賃上げ方針を計画に入れられるのは新規申請のときだけで、新規申請で入れていなければ、あとから変更申請で足すことはできません。新規申請で1.5%以上の賃上げ方針を入れていれば、変更申請で認定を受けることで、3%以上の方針に変えられます。ただし、変更より前に取得した設備は、変更後も3年間1/2のままです。固定資産税の特例を受けるなら、最初の申請で賃上げ方針を入れておく必要があります。
③ 設備を別の市区町村へ移すと特例は受けられない
A市で認定を受けて導入した設備をB市に移すと、B市では特例を受けられません。
申請に必要な書類
| 書類 | 必要な場合 |
|---|---|
| 認定申請書(様式第22) | すべての申請 |
| 認定経営革新等支援機関の事前確認書 | すべての申請 |
| 投資計画に関する確認書 | 固定資産税の特例を受ける場合 |
| 賃上げ方針を表明したことを証する書面 | 固定資産税の特例を受ける場合(賃上げ方針を3%以上に変える変更申請でも必要) |
| リース契約見積書・固定資産税軽減計算書の写し | リース会社が固定資産税を納めるファイナンスリースの場合 |
| 返信用封筒など市区町村が求める書類 | 市区町村による |
様式は、中小企業庁の先端設備等導入制度による支援のページからダウンロードできます。
計画づくりや投資利益率の計算で迷ったときは、当社にご相談ください。
先端設備等導入計画と経営力向上計画の違い
経営力向上計画も中小企業等経営強化法の計画で、設備投資や労働生産性を扱うため、混同されやすい制度です。主な違いは次のとおりです。
| 比べる点 | 先端設備等導入計画 | 経営力向上計画 |
|---|---|---|
| 申請先 | 設備を置く市区町村 | 事業分野を所管する国の大臣 |
| 主な税の優遇 | 固定資産税の軽減 | 中小企業経営強化税制(即時償却など) |
| 設備を取得したあとの申請 | できない | 設備の取得日から60日以内に申請書が届けば申請できる(※4) |
| 医療法人・社会福祉法人・NPO法人 | 対象外 | 対象 |
| 補助金との関係 | 一部の補助金で加点の対象(事業承継・M&A補助金など)(※5) | 一部の補助金で加点の対象(小規模事業者持続化補助金など)(※5) |
※4 税制の優遇を受けるには、設備を取得した事業年度のうちに認定を受ける必要があります。中小企業経営強化税制のD類型・E類型の設備は、取得したあとの申請ができません。
※5 加点の対象になるかどうかは、補助金や公募回によって異なります。
両方の認定を受けて、同じ設備に固定資産税の特例と経営力向上計画の税制をあわせて使うこともできます。
同じ中小企業等経営強化法の認定計画である事業継続力強化計画は、次の記事で解説しております。


先端設備等導入計画のよくある質問
目標を達成できなかったら、軽くなった固定資産税を納め直す必要はありますか?
納め直す必要はありません。労働生産性や投資利益率、賃上げが計画どおりにいかなくても、それだけで罰則や特例の取り消し、税の追納はありません。ただし、認定を受けた計画に沿って設備を導入していない場合などは、市区町村が認定を取り消すことがあります。認定が取り消された場合も、それまでに軽くなった固定資産税を納め直す必要は原則ありません(虚偽の申請などの場合を除きます)。また、賃上げ方針の表明そのものをしていなかったと分かった場合は、特例を受けられません。
補助金を使って買った設備でも、固定資産税の特例を受けられますか?
受けられます。補助金のルールで併用が禁止されていなければ、同じ設備に補助金と固定資産税の特例をあわせて使えます。固定資産税での取得価格は、補助金を差し引かない金額です。3,000万円の設備に1,000万円の補助金が出た場合も、取得価格は3,000万円になります。
設備投資に使える補助金の例として、省力化補助金(一般型)は次の記事で解説しております。

中古の設備やリースの設備も、固定資産税の特例の対象になりますか?
固定資産税の特例では、中古の設備は対象外です。リースの場合、ファイナンスリースは対象で、オペレーティングリースは対象外です。リース会社が固定資産税を納める場合は、リース契約見積書や固定資産税軽減計算書などが必要になります。
創業して間もない会社でも認定を受けられますか?
労働生産性の現状値を計算できれば、1事業年度の決算を終えていなくても認定を受けられます。事業として売上や費用を継続して計上していることが前提です。現状値を計算できない段階では、認定は受けられません。ただし、固定資産税の特例に必要な賃上げ方針は、直前の事業年度の給与等の総額と比べるため、その実績がないと計画に入れられません。
工業会証明書は必要ですか?
以前の制度では必要でしたが、現在の制度では必要ありません。固定資産税の特例を受ける場合は、認定経営革新等支援機関の「投資計画に関する確認書」が必要です。計画の認定には、これとは別に「事前確認書」も必要です。
まとめ
先端設備等導入計画は、補助金ではなく、設備投資の固定資産税を軽くするための計画の認定です。押さえておきたい点は次の4つです。
- 設備を置く市区町村に申請し、認定を受ける
- 労働生産性を年平均3%以上上げる3〜5年の計画を作る
- 固定資産税の特例には、投資利益率5%以上の投資計画と賃上げ方針の表明が必要
- 設備は認定を受けたあとに取得する
本記事では、先端設備等導入計画について解説しました。
参考資料
- 中小企業庁「先端設備等導入制度による支援」
- 中小企業庁「先端設備等導入計画について」
- 中小企業庁「先端設備等導入計画策定の手引き(令和7年4月版)」
- 中小企業庁「Q&A」(先端設備等導入制度)
- 総務省「固定資産税の概要」
- 大阪市「令和8年度 償却資産申告の手引き」
- 中小企業庁「経営力向上計画策定の手引き(令和7年9月1日版)」
- 中小企業庁「税制措置・金融支援活用の手引き(令和8年4月1日版)」
- 商工会議所地区「小規模事業者持続化補助金<一般型 通常枠>」
- 事業承継・M&A補助金「16次公募 PMI推進 公募要領等ダウンロード」
自社に合う補助金・融資を、
元審査員の中小企業診断士が
無料で診断します
補助金や融資は、会社の規模・業種・投資の内容によって使えるものが変わります。記事だけでは判断しにくい点も、補助金相談700社以上の経験をもとに、使える制度・申請の時期・準備するものまでお伝えします。