
2026年8月18日、中小企業省力化投資補助金(一般型)第8回公募が始まり、公募要領が公開されました。補助上限額・補助率・対象経費は第7回から据え置きです。一方で、計画の起点となる基準年度の定義が変わり、審査には足下の賃上げという観点が加わりました。補助事業の実施期間も1か月短くなっています。この記事では、第7回・第8回の公募要領を突き合わせたうえで、申請準備に影響する7つの見直しに絞って整理します。いずれも、第7回までの資料をそのまま流用すると計画の数値や日程がずれる項目です。
省力化補助金 第8回公募の基本情報
変更点に入る前に、第8回の基本情報をまとめます。
| 項目 | 内容 |
|---|---|
| 制度名 | 中小企業省力化投資補助事業(一般型) |
| 公募開始日 | 2026年8月18日(火) |
| 申請受付開始日 | 2026年9月中旬(予定) |
| 申請締切日 | 2026年10月中旬(予定) |
| 採択発表日 | 2027年2月上旬(予定) |
| 補助上限額 | 5人以下:750万円(1,000万円) 6〜20人:1,500万円(2,000万円) 21〜50人:3,000万円(4,000万円) 51〜100人:5,000万円(6,500万円) 101人以上:8,000万円(1億円) ※( )内は特例適用時の補助上限額 |
| 補助率 | 中小企業:1/2 小規模企業者・小規模事業者:2/3 再生事業者:2/3 ※最低賃金引き上げに係る事業者は特例で中小企業も2/3 |
| 補助事業実施期間 | 交付決定日から17か月以内(採択発表日から19か月以内) |
| 申請方法 | 電子申請(GビズIDプライムアカウントを利用して、申請システムから応募申請) |
※ 受付開始日・締切日・採択発表日は、中小機構のスケジュールページで予定として案内されているものです。確定した日程は公式サイトで確認してください。
第7回からの7つの変更点を一覧で確認する
第7回と第8回の公募要領を照合し、申請準備に影響する変更点を整理すると次の7つです。前回の要領に対応する記述がなかった項目は、第7回側を「ー」としています。
| # | 変更点 | 第7回 | 第8回 |
|---|---|---|---|
| 1 | 基準年度の定義 | 応募申請時の直近の決算期 | 補助事業が完了した日を含む事業年度の決算期 |
| 2 | 労働生産性+4.0%の比較対象 | 応募申請時の直近決算期と比較 | 補助事業が完了した日を含む事業年度の決算期と比較 |
| 3 | 1人当たり給与支給総額+3.5%の比較対象 | 応募申請時の直近決算期と比較 | 補助事業が完了した日を含む事業年度の決算期と比較 |
| 4 | 付加価値額の増加要件の比較対象 | 応募申請時の直近決算期と比較 | 補助事業が完了した日を含む事業年度の決算期と比較 |
| 5 | 足下の賃上げの審査 | ー | 申請時の直近決算期から基準年度までの賃上げ率が物価上昇率を下回る計画は審査上大幅に不利。採択後〜交付決定までに従業員への表明が必須。補助事業期間中の実績はモニタリング対象 |
| 6 | 補助事業実施期間 | 交付決定日から18か月以内(発表日から20か月以内) | 交付決定日から17か月以内(発表日から19か月以内) |
| 7 | 事業場内最低賃金引き上げ加点の基準 | 2025年7月と応募申請直近月を比較し、63円以上の賃上げ | 2026年6月と応募申請直近月を比較し、55円以上の賃上げ |
#1の基準年度が変わったことで、#2・#3・#4の比較対象が連動して変わっています。つまり実質的には、基準年度の定義変更・足下の賃上げの新設・実施期間の短縮・加点基準の更新という4つの見直しです。第7回までに一度申請した経験があると、前回と同じ感覚で数値を組んでしまいやすい箇所でもあります。以下、順に見ていきます。
変更点① 基準年度の定義が変わった|計画数値への影響がいちばん大きい
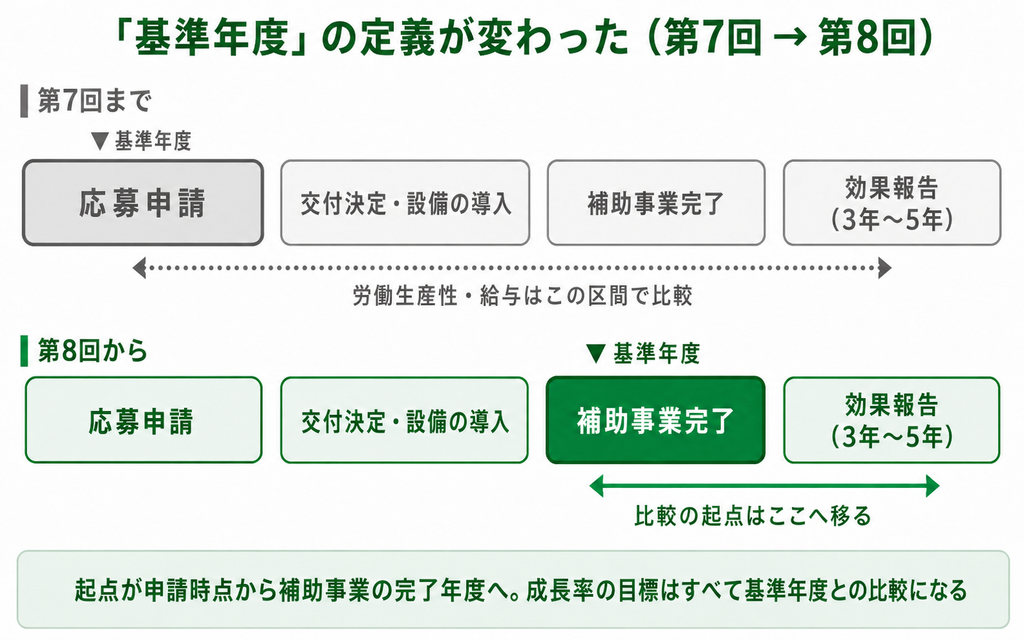
基準年度の定義変更(出典:一般型 公募要領 第7回・第8回より当社作成)
何が変わったのか
第7回までの基準年度は、応募申請時の直近の決算期でした。第8回は、補助事業が完了した日を含む事業年度の決算期です。計画の起点が、申請時点から事業完了時点へ後ろにずれました。
これに連動して、基本要件の比較対象も変わりました。労働生産性の年平均成長率+4.0%以上、1人当たり給与支給総額の年平均成長率+3.5%以上、そして付加価値額の増加。この3つがいずれも、基準年度との比較になっています。なお成長率の数値そのもの(+4.0%、+3.5%)は第7回から変わっていません。
プラスに働く面|直近決算の悪化に引きずられない
起点が将来の決算期に移ることには利点があります。第7回までは、応募申請時の直近決算が一時的に落ち込んでいる事業者でも、その数値が基準として固定されました。第8回では、申請から事業完了までの間に業績が戻れば、その状態を起点にできます。また、事業計画期間は補助事業を完了した事業年度の翌年度を1年目とする3〜5年と定められているため、基準年度が計画1年目の直前期にきれいに揃い、計画と効果報告の対応関係が把握しやすくなりました。
マイナスに働く面|申請時点では必要な賃上げ金額がわからない
一方で、基準年度が将来の決算期になるため、申請の時点では起点となる数値が固まっていません。1人当たり給与支給総額の年平均成長率+3.5%以上も、労働生産性の年平均成長率+4.0%以上も、基準年度の数値を出発点として計算します。その基準年度は補助事業が完了した事業年度の決算期であり、数字が確定するのは補助事業が完了したタイミングです。つまり申請の段階では、最終的に何円の賃上げが必要になるのかを確定させられません。また、省力化の効果が出て基準年度の給与水準が上がれば、そこからさらに+3.5%を上げていく必要があります。
効果報告時の数値の取り方
効果報告時の労働生産性と1人当たり給与支給総額は、報告を行う時点で期末を迎えている直近の事業年度の値を使います。基準年度の値は、補助事業が完了した日を含む事業年度の値です。どちらの時点の決算書を使うのかを取り違えると、成長率の計算が合わなくなります。
変更点② 足下の賃上げという審査観点が新設された
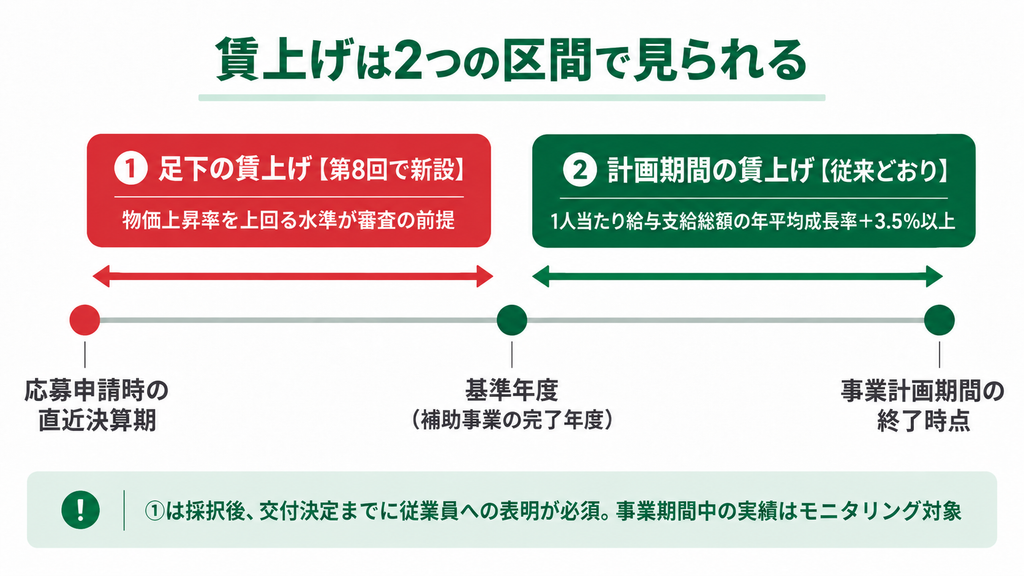
第8回で見られる賃上げの2区間(出典:一般型 公募要領 第8回より当社作成)
第8回の書面審査に、第7回にはなかった記述が加わりました。補助事業完了後の基準年度から最終年度までの賃上げ率に加えて、設備の導入といった補助事業の完了を待たずに実施する足下の賃上げを評価する、というものです。要領では、応募申請時の直近決算期から基準年度までの従業員1人当たり給与支給総額の年平均上昇率が物価上昇率を上回る程度の賃上げが達成されない計画は、審査上大幅に不利になると明記されています。
これまで、賃上げは補助事業が終わってから計画期間内に達成すればよいものでした。第8回からは、申請してから事業を完了するまでの期間にも賃上げが求められます。補助金が入金されるのは事業完了後の精算払いなので、補助金を受け取る前の期間に人件費を増やす体力があるかどうかが問われることになります。さらに、この足下の賃上げについては採択後から交付決定までの間に従業員への表明が必須とされ、補助事業期間中の賃上げ実績はモニタリングの対象になります。賃上げの計画は交付決定後に考えるものではなく、申請書の段階で織り込んでおく必要がある、ということです。
逆に、毎年着実に賃上げを続けてきた事業者にとっては、その実績を数字で示すことがそのまま審査上の強みになります。なお、物価上昇率という基準について要領に具体的な数値は示されていません。どの水準まで引き上げれば十分かを一律に示すことは難しいため、直近の物価動向を踏まえて余裕を持った計画にしておくと安心です。
お気軽にご相談ください
各種補助金についてのご相談をLINE又はお問い合わせフォームからお受けしています。
公式LINEアカウントの登録特典もご用意しておりますので、お気軽にご利用ください。
変更点③ 補助事業実施期間が1か月短くなった
補助事業実施期間は、交付決定日から18か月以内(採択発表日から20か月以内)だったものが、17か月以内(採択発表日から19か月以内)になりました。この期間内に、契約・発注から納品・検収・支払いまでのすべてを終え、実績報告を提出する必要があります。
受注生産の設備や、他社との調整が必要なシステム構築を含む計画では、この1か月の差が効いてきます。発注から納品までのリードタイムを見積の段階で確認し、期間内に収まる段取りを組んでおきましょう。一方、標準的な納期で導入できる設備であれば、事業完了が早まるぶん補助金の入金も早まるため、資金繰りの面ではむしろ楽になります。どちらに働くかは、導入する設備の性質によります。
変更点④ 事業場内最低賃金引き上げ加点の基準が更新された
加点項目の顔ぶれ自体は10項目のまま変わっていませんが、事業場内最低賃金引き上げに係る加点は判定の基準が更新されました。第7回は2025年7月と応募申請直近月を比較して63円以上の賃上げが条件でしたが、第8回は2026年6月と応募申請直近月を比較して55円以上に変わっています。
求められる引き上げ額は8円下がっており、加点を取れる事業者の幅は広がる方向の変更です。一方で比較の起点となる月が変わっているため、第7回で加点を取れた事業者でも、同じ判定をそのまま持ち越すことはできません。自社の事業場内最低賃金を2026年6月時点と申請直近月の両方で確認し直したうえで、該当する場合は指定様式の要件確認書を準備しましょう。なお、地域別最低賃金引き上げに係る加点の要件は第7回から変わっていません。
省力化補助金 第8回の変更点に関するよくある質問
Q1. 第7回で作った申請書類は、第8回にそのまま使えますか?
A. 執筆時点(2026年9月1日)では、第8回用の事業計画書の様式(参考様式・指定様式)が公式サイトの資料ダウンロードページで準備中となっており、公開されていません。様式がどこまで変わるかは公開を待つ必要がありますが、少なくとも計画の数値は作り直しが必要です。基準年度の定義が変わったことで、労働生産性・1人当たり給与支給総額・付加価値額の比較対象がすべて変わっています。あわせて、審査項目に足下の賃上げが加わったため、申請時の直近決算期から基準年度までの賃上げをどう実行するかも、計画に織り込んで書き直すことになります。事業内容や設備の選定は、そのまま活かして問題ありません。
Q2. 基準年度が変わると、賃上げはいつからいつまでを見られるのですか?
A. 2つの区間に分かれます。1つは応募申請時の直近決算期から基準年度までで、ここが新設された足下の賃上げにあたり、審査で評価されます。もう1つは基準年度から事業計画期間の終了時点までで、ここが従来からの基本要件(1人当たり給与支給総額の年平均成長率+3.5%以上)にあたります。なお、後者は補助金返還の対象になるため、留意しておく必要があります。
Q3. 賃上げなどの目標を達成できなかった場合、補助金の返還が必要ですか?
A. 未達の内容に応じて返還を求められます。1人当たり給与支給総額の年平均成長率+3.5%以上の目標が事業計画期間終了時点で未達の場合は、達成率に応じた額の返還となり、成長率が0またはマイナスだった場合は全額返還です。最低賃金引き上げに係る補助率引き上げの特例を使った事業者が要件未達の場合は、補助金額を事業計画年数で割った額の返還を求められます。ただし、付加価値額が増加しておらず、かつ事業計画期間の過半数が営業利益赤字の場合や、天災など事業者の責めに帰さない理由がある場合は、返還は求められません。再生事業者は基本要件未達の場合の返還要件が免除されます。第8回では成長率を測る起点が基準年度に変わったため、達成判定の前提となる数値の取り方も第7回までとは変わる点に注意してください。
Q4. 第8回の締切はいつですか?いまから何を準備すればよいですか?
A. 中小機構のスケジュールページでは、申請受付開始が2026年9月中旬、締切が10月中旬、採択発表が2027年2月上旬と案内されています。いずれも現時点では予定です。受付開始から締切までの期間は長くないため、申請をご検討であれば、先に加点項目の取得から着手しておくことをおすすめします。成長加速マッチングサービスへの会員登録と挑戦課題の登録(応募締切日時点)、中小機構の省力化ナビの活用(応募申請締切日まで・申請に使うGビズIDプライムで利用)は、いずれも費用をかけずに取れる加点です。事業継続力強化計画の認定は取得までに時間がかかる加点となっており、標準処理期間は45日間であるため、狙うなら早めに動く必要があります。GビズIDプライムアカウントが未取得の場合は、その取得手続きも並行して進めておきましょう。
まとめ|第8回で押さえるべきは基準年度・足下の賃上げ・実施期間の3つ
省力化補助金(一般型)第8回公募では、補助上限額・補助率・対象経費は据え置かれた一方、計画づくりに関わる部分が見直されました。押さえるべきは3つです。基準年度が補助事業の完了年度に変わったこと、足下の賃上げという審査観点が新設されたこと、そして補助事業実施期間が17か月以内(採択発表日からは19か月以内)に短縮されたことです。いずれも、第7回までに作った資料をそのまま流用すると収益計画やスケジュールがずれてしまいます。変更が自社にとって有利に働くか不利に働くかは、投資の規模や決算の状況によって変わります。あわせて、事業場内最低賃金引き上げ加点は基準月・基準額が更新されているため、該当するかどうかの判定もやり直しておきましょう。実際の数値で試算したうえで判断に迷う場合は、無料相談をご利用ください。
お気軽にご相談ください
各種補助金についてのご相談をLINE又はお問い合わせフォームからお受けしています。
公式LINEアカウントの登録特典もご用意しておりますので、お気軽にご利用ください。
この記事を書いた人
| 奥山 大地(おくやま だいち) 中小企業診断士/株式会社WellFlags 代表取締役 早稲田大学卒業後、伊藤忠商事株式会社へ入社。アジア各国での海外勤務を経験し、現地では数多くの中小企業の販路開拓や事業支援に携わる。その経験を通じて、優れた技術やサービスを持ちながらも、情報や資金の不足によって挑戦できない中小企業が数多く存在することを実感し、中小企業経営支援の専門家を志す。 2019年に中小企業診断士として登録。同年、株式会社WellFlagsを設立し、補助金申請支援を中心に、中小企業・小規模事業者の設備投資、新規事業、業務効率化、販路開拓などをサポートしている。これまで100社以上の補助金相談に対応し、経済産業省系補助金や自治体補助金の申請支援、事業計画書の作成、採択後のフォローまで幅広く支援。補助金審査員としての経験も活かし、制度を活用して事業成長につながる提案を行っている。 |
LINE公式アカウント始めました
WellFlagsではLINE公式アカウントで、あなたの業種やエリアで対象となる可能性がある補助金情報、各種制度の発信を行っています!
登録特典もありますので、ぜひこちらからお友達登録をお願いします!

各種補助金についてのお問い合わせは上記LINEやお問い合わせフォームからお願いします!
それでは次回の記事もお楽しみにしていてください!